
Un contracargo requiere una respuesta. Un festival necesita seguir procesando pagos cuando falla la conexión. Una empresa del sector turístico necesita liquidar pagos en distintas divisas. O quizá una empresa quiera implementar un flujo de pago que no encaje en una configuración estándar.
En todos estos casos, lo que ocurre detrás del pago puede ser tan importante como el propio pago. Es entonces cuando la infraestructura que hay detrás de tus pagos empieza a marcar la diferencia.
La forma en que está configurada tu infraestructura de pagos puede influir en la rapidez con la que respondes ante una incidencia, la flexibilidad de la que dispones y tu capacidad para adaptarte a medida que evoluciona tu negocio.
Entonces, ¿qué es exactamente el procesamiento de transacciones y por qué es importante para tu empresa?
¿Qué es el procesamiento de transacciones de pago?
El procesamiento de transacciones es el proceso que permite gestionar y enrutar de forma segura los pagos realizados online o en un punto de venta, desde que el cliente inicia la transacción hasta su autorización, compensación y liquidación.
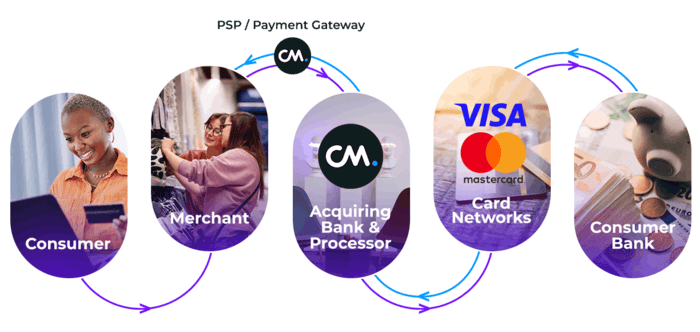
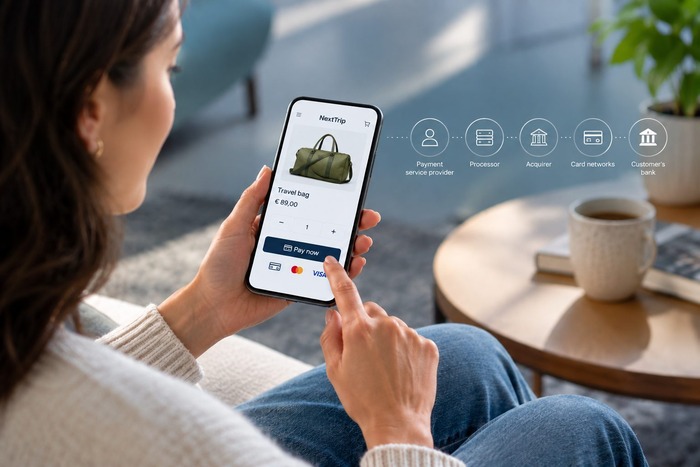
En un pago intervienen diferentes actores: tu proveedor de servicios de pago, el procesador y el adquirente, las redes de tarjetas como Visa y Mastercard y el banco del cliente.
Cuando un cliente realiza un pago con tarjeta, la transacción debe pasar por esta cadena antes de poder ser autorizada y, finalmente, liquidada.
El proveedor de servicios de pago (PSP) proporciona la solución de pago y conecta al comercio con la infraestructura de pagos. El procesador de pagos se encarga del procesamiento técnico y de enrutar la transacción, mientras que el adquirente permite al comercio aceptar pagos y establece la conexión con las redes de tarjetas.
Las redes de tarjetas dirigen la transacción entre el adquirente y el banco del cliente, que comprueba si el pago puede autorizarse.
¿Quién se encarga de procesar las transacciones?
En muchas empresas, estas funciones se reparten entre varios proveedores. Esto puede implicar múltiples contratos, sistemas de reporting, puntos de contacto y dependencias cada vez que es necesario realizar algún cambio.
Sin embargo, estas funciones no tienen por qué estar gestionadas siempre por proveedores diferentes. CM.com, por ejemplo, combina los servicios de pago con el procesamiento de transacciones y la adquirencia, trabajando directamente con Visa y Mastercard.
Esto permite que una mayor parte de la cadena de pagos esté gestionada por un único proveedor, en lugar de repartirse entre diferentes empresas.
 ¿Qué significa esto en la práctica? Veamos algunas situaciones en las que la configuración de tu infraestructura de pagos puede marcar la diferencia.
Procesamiento de transacciones para diferentes necesidades de negocio
Imagina un festival con miles de asistentes que necesitan seguir pagando incluso cuando la conexión no es estable. O una empresa del sector turístico que necesita un flujo de pago específico, un retailer internacional que necesita liquidar pagos en distintas divisas o una empresa de hostelería que busca formas flexibles de aceptar pagos mediante smartphones u otros dispositivos móviles.
En una infraestructura fragmentada, incorporar nuevas funcionalidades puede requerir el acuerdo de varias empresas antes de poder realizar cualquier cambio. Cuantas más partes intervienen, más dependencias pueden existir cuando es necesario modificar la configuración de los pagos.
Además, un adquirente externo puede decidir dejar de trabajar con una determinada empresa por el riesgo asociado. En ese caso, el proveedor de servicios de pago deberá encontrar otra vía de adquirencia o establecer una relación directa con las redes de tarjetas para poder seguir dando servicio a esa empresa.
Esto demuestra cómo las decisiones tomadas en otros puntos de la cadena de pagos pueden tener un impacto directo en las empresas que dependen de ella.
¿Qué supone para tu empresa procesar las transacciones directamente?
CM.com gestiona directamente el procesamiento de transacciones y trabaja con Visa y Mastercard, en lugar de depender de adquirentes y procesadores externos para estas partes de la transacción.
Pensemos, por ejemplo, en los contracargos y las disputas. Cuando la información tiene que pasar por varias organizaciones, una empresa puede no tener conocimiento de una disputa hasta que esta ya ha recorrido diferentes puntos de la cadena de pagos.
Al gestionar CM.com directamente el procesamiento de las transacciones, tenemos una mayor visibilidad del flujo de procesamiento y podemos informar a las empresas de forma más directa, dándoles más tiempo para responder.
Otro ejemplo es la flexibilidad. Al trabajar directamente con las redes de tarjetas, CM.com puede dar soporte a empresas que necesitan soluciones que van más allá de una configuración de pagos estándar. Esto puede incluir funcionalidades como el procesamiento de pagos offline, la liquidación multidivisa, los pagos omnicanal y los flujos de pago específicos.
La ventaja no es que todas las solicitudes se aprueben automáticamente, sino que existen menos dependencias entre tu empresa y quienes toman las decisiones.
Ventajas de contar con un único proveedor para los pagos y el procesamiento de transacciones
Cuando los servicios de pago, el procesamiento y la adquirencia están gestionados por un único proveedor, las empresas pueden simplificar la gestión de su infraestructura de pagos.
En lugar de tener que coordinarse con diferentes proveedores, puedes disponer de:
Un único contrato e integración
Un único punto de contacto
Reporting unificado
Menos complejidad en la conciliación
Mayor visibilidad directa sobre disputas e incidencias relacionadas con las transacciones
Mayor flexibilidad a medida que evolucionan tus necesidades de pago
En la práctica, esto puede traducirse en menos intermediarios cuando surge un problema, un acceso más rápido a la información y una mayor flexibilidad cuando cambian las necesidades de pago.
Gestionar directamente el procesamiento de transacciones también proporciona al proveedor de servicios de pago una mayor visibilidad de los flujos de transacciones y de la configuración de riesgos, lo que permite identificar oportunidades para optimizar el rendimiento de los pagos, incluidas las tasas de autorización.
Contar con menos proveedores externos también puede suponer menos capas de costes asociados a los pagos, dependiendo de tu configuración, volumen de transacciones y mercados.
Procesamiento de transacciones con CM.com
CM.com reúne servicios de pago, adquirencia y procesamiento de transacciones para pagos online y presenciales.
Esto permite gestionar una mayor parte del flujo de pago con un único proveedor, desde la autorización hasta la compensación y liquidación de las transacciones.
Para empresas de retail, turismo, eventos, hostelería y servicios públicos, esto significa contar con un único partner que gestiona una mayor parte del recorrido del pago, detrás de cada transacción y de todo lo que ocurre después.


 +34 900 838 045


